

Bank Saqu
oleh PT BANK SAQU INDONESIA
4,7
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,7
- Harga
- Free
- Unduh
- 5.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
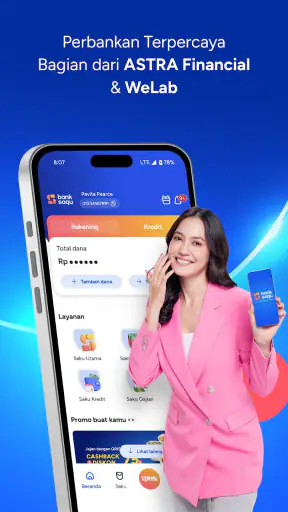
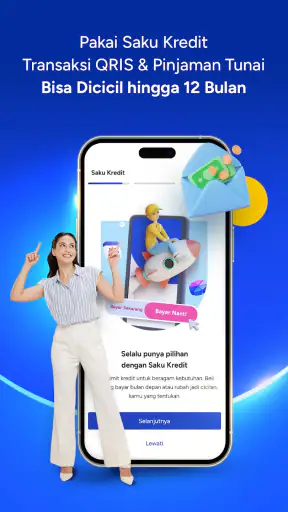
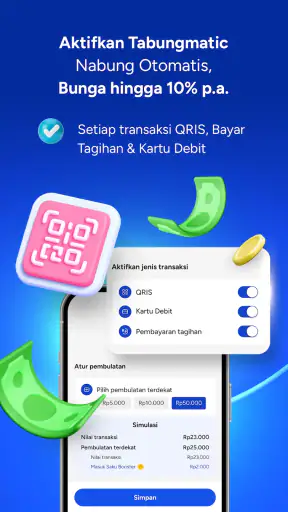
 Analisis oleh Getfullapps
Saya memakai Bank Saqu sebagai aplikasi keuangan digital dengan satu pertanyaan utama: apakah pengguna tetap merasa memegang kendali ketika mengatur uang dari ponsel? Kesan saya cukup positif untuk kebutuhan perbankan harian yang praktis, tetapi aplikasi seperti ini sebaiknya dinilai bukan hanya dari tampilan dan kemudahan transaksi. Cara aplikasi meminta akses, menampilkan pilihan, mengelola keamanan akun, serta menjelaskan keputusan pengguna jauh lebih penting dalam penggunaan jangka panjang.
Dikembangkan oleh PT BANK SAQU INDONESIA, aplikasi ini tersedia gratis dan ditujukan untuk pengguna dengan rating usia 3+. Bank Saqu berada di kategori keuangan, jadi fokusnya jelas bukan sekadar mencatat pengeluaran, melainkan menjadi pintu masuk untuk aktivitas perbankan melalui perangkat mobile. Di toko aplikasi, aplikasi ini memiliki rata-rata 4,7 dari sekitar 112 ribu rating dan telah mencapai lebih dari 5 juta pemasangan. Angka tersebut menunjukkan jangkauan yang besar, meski tetap bukan alasan untuk mengabaikan pemeriksaan keamanan pribadi sebelum mulai memakainya.
Menilai kepercayaan dari hal-hal yang bisa saya kendalikan
Dalam pengalaman saya, rasa percaya pada aplikasi keuangan tidak muncul hanya karena desainnya rapi. Saya lebih memperhatikan apakah proses masuk akun mudah dipahami, apakah konfirmasi transaksi terlihat jelas, dan apakah aplikasi memberi kesempatan untuk berhenti sebelum tindakan penting dilakukan. Bank Saqu terasa paling masuk akal bagi pengguna yang ingin mengurus kebutuhan finansial lewat ponsel tanpa harus selalu bergantung pada layanan tatap muka.
Namun, kemudahan juga membawa tanggung jawab. Saat aplikasi keuangan dipasang, saya tidak langsung menekan semua tombol persetujuan. Saya membaca permintaan akses yang muncul, memeriksa izin pada pengaturan perangkat, dan memastikan nomor telepon serta alamat surel pemulihan masih aktif. Langkah sederhana ini penting karena masalah akun sering kali bermula dari perangkat yang dipakai bersama, nomor yang sudah tidak digunakan, atau kode verifikasi yang dibagikan kepada orang lain.
Saya menyukai pendekatan yang menempatkan pengguna sebagai pengambil keputusan, bukan sekadar penerima notifikasi. Sebelum membuat akun atau menautkan layanan tertentu, saya akan memastikan nama aplikasi dan pengembangnya sesuai, yaitu PT BANK SAQU INDONESIA. Saya juga menghindari memasang aplikasi dari berkas tidak resmi, karena aplikasi keuangan seharusnya selalu diperoleh melalui kanal resmi perangkat.
Versi yang tercantum saat ini adalah 26.8.3, dengan dukungan mulai dari Android 7.0. Bagi pengguna perangkat lama, dukungan sistem operasi ini bisa menjadi pertimbangan praktis. Meski begitu, kompatibilitas sistem tidak otomatis berarti perangkat aman. Ponsel yang sudah tidak menerima pembaruan keamanan, sering dipinjamkan, atau menggunakan sistem yang dimodifikasi tetap membawa risiko yang tidak bisa diselesaikan oleh aplikasi perbankan mana pun.
Kontrol akun yang sebaiknya saya siapkan sejak awal
Saya menyarankan membuat kebiasaan keamanan sebelum saldo pertama kali masuk. Gunakan kunci layar yang tidak mudah ditebak, jangan menyimpan kode akses di catatan terbuka, dan jangan meneruskan kode verifikasi melalui percakapan. Jika ponsel hilang, prioritas saya adalah mengamankan nomor utama, menghubungi kanal bantuan resmi, lalu memeriksa aktivitas akun dari perangkat yang masih dipercaya.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Hal lain yang sering terlupakan adalah notifikasi. Saya memastikan pemberitahuan transaksi dapat terlihat, tetapi tidak menampilkan informasi sensitif secara lengkap pada layar terkunci. Ini kompromi yang berguna: saya tetap cepat mengetahui aktivitas, sementara orang yang kebetulan melihat layar tidak langsung mendapatkan seluruh konteks finansial saya.
Saya juga tidak menganggap satu perangkat sebagai tempat yang selalu aman. Ketika memakai jaringan publik, saya menghindari masuk ke akun keuangan jika tidak perlu. Untuk transaksi bernilai penting, saya memilih jaringan pribadi dan memeriksa kembali penerima sebelum mengonfirmasi. Kebiasaan ini memang tidak membuat aplikasi lebih kaya fitur, tetapi membuat penggunaan Bank Saqu jauh lebih bertanggung jawab.
Dalam praktiknya, saya tidak mengubah semua kebiasaan keamanan sekaligus lalu melupakannya. Saya menjadikan pemeriksaan nomor pemulihan, kunci layar, dan tampilan notifikasi sebagai rutinitas setelah mengganti perangkat atau memperbarui pengaturan ponsel. Jika ponsel dipakai untuk keperluan keluarga, saya juga memastikan akun tidak dibiarkan terbuka saat perangkat berpindah tangan. Cara ini lebih realistis daripada mengandalkan ingatan untuk memeriksa keamanan hanya ketika masalah sudah terjadi.
Momen ketika data pribadi perlu diperhatikan lebih serius
Aplikasi keuangan biasanya berhubungan dengan identitas, nomor kontak, informasi rekening, dan aktivitas transaksi. Karena itu, perhatian saya meningkat saat proses pendaftaran meminta data pribadi, ketika aplikasi meminta izin perangkat, atau ketika ada permintaan verifikasi tambahan. Saya membaca penjelasan yang tampil di layar dan hanya menyetujui hal yang memang saya pahami kebutuhannya.
Saya tidak akan menebak-nebak tujuan sebuah izin hanya dari nama tombolnya. Jika muncul permintaan akses yang tidak saya perlukan untuk langkah yang sedang dilakukan, saya menundanya dan memeriksa pilihan di pengaturan ponsel. Pendekatan ini membantu memisahkan kebutuhan aplikasi dari kebiasaan pengguna yang terlalu cepat menyetujui semua permintaan.
Ketika mengganti nomor telepon atau perangkat, saya akan memperbarui informasi akun melalui jalur resmi dan memastikan perangkat lama tidak lagi menjadi titik masuk. Saya juga menyimpan bukti komunikasi bantuan pelanggan jika ada masalah, tanpa menaruh salinan dokumen identitas di galeri yang mudah dibuka aplikasi lain. Ini memang terdengar merepotkan, tetapi jauh lebih aman daripada mengirim dokumen ke kontak yang tidak jelas.
Momen lain yang perlu diperhatikan adalah saat menerima pesan yang mengaku berasal dari layanan perbankan. Saya tidak menekan tautan dari pesan mendesak, tidak memberikan kode rahasia, dan tidak mengikuti instruksi yang meminta pemindahan dana untuk “verifikasi”. Jika ada keraguan, saya membuka aplikasi secara langsung atau mencari kanal resmi secara mandiri. Bank Saqu dapat menjadi alat yang praktis, tetapi pengguna tetap harus mengenali penipuan di luar aplikasi.
Untuk mengurangi kebingungan saat ada aktivitas yang tidak saya kenali, saya membiasakan mencatat waktu dan konteks transaksi penting, misalnya setelah membayar kebutuhan rumah atau menerima pemasukan. Catatan singkat ini tidak menggantikan riwayat resmi, tetapi membantu saya membedakan transaksi yang memang saya lakukan dari notifikasi yang perlu segera diperiksa. Saya juga menghindari mengambil keputusan berdasarkan pesan yang hanya menampilkan nama atau logo yang terlihat meyakinkan.
Bagaimana aplikasi ini terasa dalam rutinitas sehari-hari
Bayangkan saya menerima pemasukan pada pagi hari dan ingin langsung membagi uang untuk kebutuhan rumah, transportasi, serta dana yang tidak boleh tersentuh. Dengan aplikasi perbankan di ponsel, saya bisa memeriksa kondisi uang tanpa menunggu pulang atau mencari mesin layanan. Nilai praktisnya ada pada akses cepat: saya dapat mengambil keputusan saat sedang menyusun anggaran, bukan beberapa hari kemudian ketika catatan sudah terlambat.
Dalam skenario lain, saya sedang berbelanja dan ingin memastikan saldo cukup sebelum membayar. Saya membuka aplikasi, memeriksa informasi yang tersedia, lalu menutupnya kembali setelah selesai. Kebiasaan menutup aplikasi dan mengunci layar setelah transaksi terlihat sepele, tetapi membantu ketika ponsel digunakan di tempat ramai. Saya juga memeriksa nama penerima dan nominal dengan tenang, terutama jika transaksi dilakukan sambil terburu-buru.
Untuk pengguna yang baru mulai mengatur keuangan, Bank Saqu lebih berguna bila dipakai bersama kebiasaan pencatatan sederhana. Saya tidak menjadikan saldo aplikasi sebagai satu-satunya gambaran kondisi finansial. Saya tetap mencatat tagihan yang belum dibayar, transaksi tunai, dan pengeluaran kartu atau layanan lain. Dengan begitu, aplikasi membantu akses perbankan, sementara keputusan anggaran tetap dibuat dari gambaran yang lengkap.
Di sinilah perbedaan antara aplikasi bank dan aplikasi pencatat keuangan terasa. Aplikasi pencatat biasanya lebih cocok untuk melihat pola pengeluaran lintas sumber, sedangkan aplikasi perbankan lebih dekat dengan uang yang benar-benar tersedia dan tindakan transaksi. Saya tidak akan mengganti pencatat anggaran khusus dengan Bank Saqu jika kebutuhan utama saya adalah analisis kategori yang sangat mendalam. Sebaliknya, jika saya membutuhkan akses rekening yang praktis, aplikasi perbankan lebih relevan daripada sekadar buku catatan digital.
Satu pola yang membantu saya adalah memeriksa uang pada waktu yang sudah punya alasan jelas, bukan membuka aplikasi berulang kali tanpa tujuan. Misalnya, saya mengecek sebelum menyusun belanja mingguan dan sesudah pemasukan masuk, lalu mencatat kewajiban yang belum dibayar di tempat yang sama setiap kali. Kebiasaan ini membuat saldo tidak mudah disalahartikan sebagai uang bebas pakai. Untuk pengeluaran bersama, saya menyepakati lebih dulu siapa yang membayar dan bagaimana bagian masing-masing dicatat, agar mutasi rekening tidak menjadi satu-satunya ingatan.
Pilihan pengguna dan titik friksi yang perlu diterima
Saya menilai pengalaman aplikasi keuangan dari seberapa mudah pengguna memahami apa yang sedang terjadi. Tombol konfirmasi seharusnya tidak ditekan secara otomatis hanya karena tampilannya familiar. Saya membiasakan diri membaca ringkasan transaksi, memeriksa penerima, dan memastikan tidak ada perubahan nominal sebelum menyelesaikan proses. Jika aplikasi menampilkan verifikasi tambahan, saya menganggapnya sebagai kesempatan pemeriksaan, bukan gangguan yang harus dilewati secepat mungkin.
Friction tetap bisa muncul dalam bentuk yang wajar: proses masuk ulang, verifikasi identitas, perangkat baru, atau kebutuhan memperbarui data. Bagi sebagian orang, langkah tersebut terasa lambat dibandingkan aplikasi pembayaran yang hanya dipakai untuk transaksi kecil. Namun, membandingkan keduanya secara langsung kurang tepat. Aplikasi perbankan membawa konsekuensi lebih besar, sehingga sedikit tambahan pemeriksaan dapat menjadi trade-off yang masuk akal.
Di sisi lain, pengguna yang hanya ingin membayar cepat mungkin lebih nyaman dengan dompet digital yang sudah biasa dipakai untuk pembelian harian. Saya juga tidak akan menyarankan Bank Saqu sebagai satu-satunya alat bagi orang yang membutuhkan laporan keuangan bisnis yang kompleks, persetujuan berlapis untuk tim, atau pengelolaan banyak rekening dari berbagai institusi. Untuk kebutuhan seperti itu, layanan perbankan bisnis atau perangkat lunak akuntansi khusus biasanya lebih tepat.
Orang tua yang membantu anggota keluarga mengatur uang juga perlu berhati-hati. Jangan berbagi kredensial hanya agar proses terasa mudah. Lebih baik setiap orang memahami siapa pemilik akun, nomor mana yang menerima verifikasi, dan perangkat mana yang digunakan. Berbagi ponsel atau kode akses dapat menghapus batas tanggung jawab ketika terjadi transaksi yang tidak dikenali.
Jika saya berpindah dari aplikasi bank lain, saya tidak akan langsung menutup akses lama sebelum memastikan kebutuhan rutin sudah tertangani. Saya lebih suka memindahkan kebiasaan secara bertahap: mengenali alur masuk, menguji pemeriksaan saldo, lalu menggunakan aplikasi untuk kebutuhan yang memang saya pahami. Cara ini mengurangi risiko salah memilih rekening saat membayar atau mengandalkan akses yang belum siap ketika ada tagihan mendesak. Bagi pengguna yang butuh transaksi rutin dengan alur sangat khusus, mempertahankan pilihan lama sebagai pembanding sementara bisa terasa lebih aman.
Siapa yang paling cocok dan siapa yang sebaiknya mempertimbangkan alternatif
Menurut saya, aplikasi ini cocok untuk pengguna yang ingin mengakses layanan keuangan dari ponsel, terbiasa memeriksa notifikasi, dan bersedia menjaga keamanan perangkat sendiri. Pengguna baru juga bisa memulainya secara bertahap: pasang dari toko resmi, selesaikan pendaftaran dengan teliti, pahami layar konfirmasi, lalu lakukan aktivitas kecil sambil membangun kebiasaan pemeriksaan.
Bank Saqu kurang cocok jika saya menginginkan semua fitur finansial dalam satu dashboard lintas bank, analisis pengeluaran tingkat lanjut, atau proses tanpa verifikasi tambahan. Ia juga bukan pilihan ideal bagi pengguna yang jarang memperbarui perangkat, sering membagikan ponsel, atau tidak memiliki akses stabil ke nomor yang terhubung dengan akun. Dalam keadaan tersebut, masalah utama bukan tampilan aplikasi, melainkan kesiapan penggunaan dan pengamanan akun.
Harga gratis membuat hambatan awalnya rendah, tetapi “gratis” tidak berarti tanpa konsekuensi pengelolaan. Saya tetap memeriksa biaya yang mungkin muncul pada tindakan tertentu sebelum menyelesaikan transaksi, membaca ringkasan dengan teliti, dan tidak menganggap setiap fitur memiliki aturan yang sama. Keputusan finansial sebaiknya dibuat berdasarkan informasi yang tampil saat itu, bukan asumsi dari pengalaman memakai aplikasi lain.
Pengguna yang ingin satu aplikasi untuk semua urusan uang sebaiknya terlebih dahulu memisahkan kebutuhan akses bank dari kebutuhan perencanaan. Jika yang dicari adalah gambaran pengeluaran gabungan, pencatat khusus bisa lebih sesuai; jika yang dicari adalah akses perbankan melalui ponsel, Bank Saqu lebih dekat dengan tujuan tersebut. Saya juga akan mempertimbangkan apakah saya nyaman menjaga perangkat pribadi dan nomor yang terhubung tetap aktif. Jawaban atas dua hal ini lebih menentukan kecocokan daripada sekadar mencoba karena aplikasinya gratis.
Kesimpulan saya setelah menilai penggunaan yang aman
Bank Saqu menawarkan pendekatan yang praktis untuk kebutuhan perbankan melalui ponsel. Jumlah pemasangan yang sudah melampaui 5 juta dan rata-rata 4,7 dari sekitar 112 ribu rating menunjukkan bahwa aplikasi ini telah digunakan secara luas. Bagi saya, hal tersebut menjadi konteks yang menarik, tetapi bukan pengganti pemeriksaan pribadi terhadap izin, perangkat, notifikasi, dan kebiasaan keamanan.
Nilai terbaiknya muncul ketika saya menggunakan aplikasi dengan disiplin: memeriksa detail sebelum menyetujui, menjaga kerahasiaan kode, mengamankan perangkat, dan menyimpan kanal pemulihan tetap aktif. Saya menyukai kemudahan aksesnya, tetapi tidak akan menyerahkan seluruh tanggung jawab kepada aplikasi. Setiap transaksi tetap perlu keputusan manusia.
Putusan saya cukup hati-hati: Bank Saqu layak dipertimbangkan oleh pengguna yang mencari aplikasi keuangan gratis untuk mengelola aktivitas perbankan dari ponsel dan siap memperhatikan kontrol akun. Saya tidak menganggapnya sebagai jawaban untuk semua kebutuhan finansial. Jika prioritas saya adalah analisis anggaran lintas layanan, pengelolaan bisnis, atau pembayaran supercepat dengan risiko penggunaan yang berbeda, alternatif khusus bisa lebih sesuai.
Pada akhirnya, pengalaman terbaik bukan sekadar dapat membuka aplikasi dan menyelesaikan transaksi. Pengalaman terbaik adalah ketika saya tahu data apa yang saya masukkan, pilihan apa yang saya setujui, bagaimana mengamankan akses, dan apa yang harus dilakukan jika perangkat atau nomor saya berubah. Dengan cara memakai seperti itu, Bank Saqu terasa lebih berguna dan lebih mudah dipercaya tanpa perlu mengabaikan kehati-hatian yang memang wajib ada dalam aplikasi keuangan.
Kelebihan
- Pembukaan rekening dapat dilakukan sepenuhnya secara online.
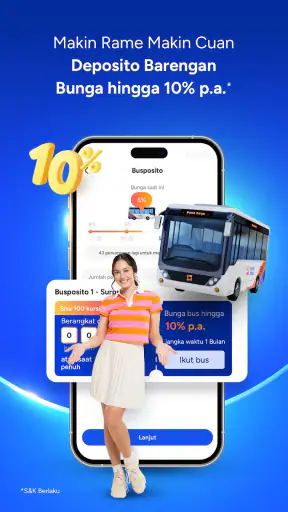
- Fitur menabung membantu pengguna mengatur target keuangan dengan lebih terarah.
- Tampilan aplikasi sederhana dan mudah dipahami pengguna baru.
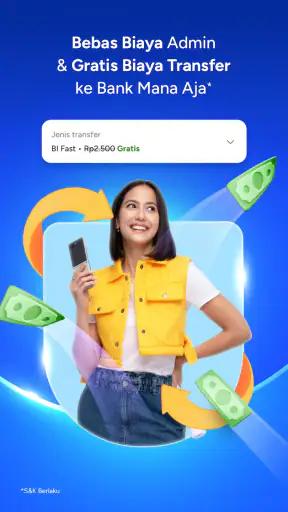
- Transfer dan pembayaran tersedia dalam satu aplikasi.
- Ada pilihan tabungan fleksibel untuk kebutuhan harian maupun jangka panjang.
Kekurangan
- Sebagian fitur mungkin memerlukan verifikasi identitas tambahan.
- Aplikasi membutuhkan koneksi internet stabil untuk digunakan optimal.
- Tidak semua layanan perbankan tersedia selengkap bank konvensional.
- Ketersediaan promo dan keuntungan dapat berubah sewaktu-waktu.
- Pengguna yang membutuhkan kantor cabang mungkin merasa kurang terbantu.
FAQ untuk Bank Saqu
Apa itu Bank Saqu dan layanan apa saja yang ditawarkan?
Bank Saqu adalah layanan perbankan digital yang dirancang untuk membantu pengguna mengelola kebutuhan finansial melalui aplikasi. Setelah membuat akun, pengguna dapat menikmati fitur seperti rekening digital, transfer, pembayaran, pengelolaan tabungan, serta berbagai fitur keuangan lain yang tersedia sesuai ketentuan terbaru. Sebelum mendaftar, sebaiknya periksa daftar layanan, biaya, limit transaksi, dan syarat penggunaan langsung di aplikasi atau situs resminya.
Bagaimana cara mendaftar dan apakah verifikasi identitas diperlukan?
Pendaftaran Bank Saqu umumnya dilakukan melalui aplikasi dengan memasukkan nomor ponsel, data pribadi, dan informasi lain yang diminta. Pengguna biasanya perlu menjalani proses verifikasi identitas atau e-KYC dengan menyiapkan kartu identitas yang masih berlaku, serta melakukan swafoto bila diperlukan. Pastikan data yang diberikan sesuai dokumen resmi, koneksi internet stabil, dan nomor telepon dapat menerima kode OTP.
Apakah Bank Saqu aman digunakan untuk menyimpan uang dan bertransaksi?
Bank Saqu menyediakan fitur keamanan seperti kode OTP, PIN, autentikasi perangkat, dan pemantauan transaksi untuk membantu melindungi akun pengguna. Namun, keamanan juga bergantung pada kebiasaan pengguna. Jangan pernah membagikan PIN, OTP, kata sandi, atau kode verifikasi kepada siapa pun, termasuk pihak yang mengaku sebagai petugas. Periksa pula status perizinan dan penjaminan simpanan melalui sumber resmi sebelum menggunakan layanan.
Apakah ada biaya administrasi, biaya transfer, atau batas transaksi di Bank Saqu?
Biaya dan limit di Bank Saqu dapat berbeda berdasarkan jenis transaksi, fitur yang digunakan, jaringan pembayaran, serta kebijakan yang sedang berlaku. Beberapa layanan mungkin gratis dalam jumlah tertentu, sedangkan transaksi berikutnya dapat dikenakan biaya. Karena ketentuan dapat berubah, pengguna sebaiknya membaca rincian tarif, batas saldo, limit transfer, dan biaya penarikan sebelum mengonfirmasi transaksi.
Apa yang harus dilakukan jika mengalami masalah login, transaksi gagal, atau akun terkunci?
Jika mengalami masalah login, OTP tidak diterima, transaksi tertunda, atau akun terkunci, periksa terlebih dahulu koneksi internet, pembaruan aplikasi, dan kebenaran data yang dimasukkan. Hindari mencoba kode secara berulang kali jika akun terblokir. Gunakan pusat bantuan atau kanal layanan pelanggan resmi Bank Saqu, lalu siapkan informasi seperti waktu transaksi dan nomor referensi. Jangan memberikan PIN atau OTP saat meminta bantuan.

Bank Saqu
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui dibantu@banksaqu.co.id, kunjungi https://banksaqu.co.id/, atau baca https://banksaqu.co.id/legal/privacy-policy mereka.










